AIが揺さぶるEDA業界の勢力図、AI企業・EDA大手・ファウンドリによる新たな主導権争い
AIエージェントからEDAアルゴリズム、製造プロセスの知識まで―半導体設計プラットフォームの主導権は誰が握るのか
EDA市場で、AIを軸とした新たな競争が始まっている。
2026年10月27日、数学的推論AIを開発する米Harmonicは、同社のAI「Aristotle」を半導体設計のフォーマル検証に対応させると発表。同日には米ChipAgentsも、デジタル・アナログ設計を横断するAgentic AIプラットフォームの拡張を発表した。
ほかにもNormal Computing、Agentrys、Cognichip、Ricursive Intelligenceなど、AI技術を武器に半導体設計の自動化に挑む新興企業が相次いで登場している。
さらにOpenAIやAnthropicといった世界的なAI基盤モデル企業も、半導体設計の自動化に強い関心を示し始めた。
一方、長年EDA市場をリードしてきたSynopsys、Cadence、Siemens EDAも、AIエージェントの開発や外部AI企業との提携を急速に進めている。
そして、この競争に新たな存在感を示し始めたのが、半導体製造を担うファウンドリである。
TSMCは2026年9月、Agentic AIによる設計をプロセス技術の側から支援する「AI Design Kit(ADK)」の導入を表明。(関連ニュース)日本のRapidusも独自のAI設計支援ツール群「Raads」の開発を進め、Cadenceとの協業によってAIエージェントを活用する設計環境の構築に乗り出している。
こうした動きを単なるEDAツールへのAI機能の追加と捉えると、現在起きている変化の本質を見誤る可能性がある。
注目すべきは、AIによって半導体設計の価値が生み出される場所が変わり、それに伴ってEDA市場の競争構造や収益の分配が変化する可能性があることだ。
今後のEDA市場では、「誰が既存EDAツールをAIで最も効果的に使いこなすか」という競争と、「誰が最も優れたEDAアルゴリズムを開発するか」という競争が同時に進む。
そして、そこに加わりつつある第三の競争が、「誰が半導体製造技術や設計ノウハウをAIに与え、設計フロー全体の最適化を主導するか」というものだ。
これらの競争が重なり合うことで、EDA産業の勢力図そのものが大きく変わろうとしている。
成長を続けるEDA市場、AIによって変わる価値の所在
SEMIが2026年10月19日に発表した市場統計によると、2026年第2四半期の電子システム設計(ESD)産業の売上高は、前年同期比12.2%増の57億1,080万ドルに達した。
分野別ではCAEが20億7,760万ドル、IC物理設計・検証が8億1,830万ドル、半導体IPが21億9,900万ドルとなっている。なお、この統計にはEDAソフトウェアだけでなく、半導体IPや関連サービスも含まれる。
従来、この市場の競争力の中心にあったのは、論理合成、シミュレーション、フォーマル検証、配置配線、物理検証などの専用EDAエンジンだった。
Synopsys、Cadence、Siemens EDAの大手3社は、高度なアルゴリズムと長年の開発実績、ファウンドリとの緊密な関係を背景に、強固な市場基盤を築いてきた。
しかし、生成AIやAIエージェントの進化によって、EDAツールの利用形態そのものが変わり始めている。
設計者が個々のツールを操作するのではなく、AIに設計目標を与え、AIが必要なツールを選択して実行し、その結果を評価しながら設計を進める。
こうした自動化が普及すれば、個々のEDAツールの機能だけでなく、設計フロー全体を最適化し、設計期間や開発コストを削減する能力そのものが、新たな価値の源泉になるだろう。
これは既存EDA市場の縮小を意味するものではない。むしろ、AIによってEDA市場がさらに拡大する一方、その成長によって生まれる新たな付加価値を、どの企業が獲得するのかという問題である。
AI時代のEDA市場に生まれる4つの競争レイヤー
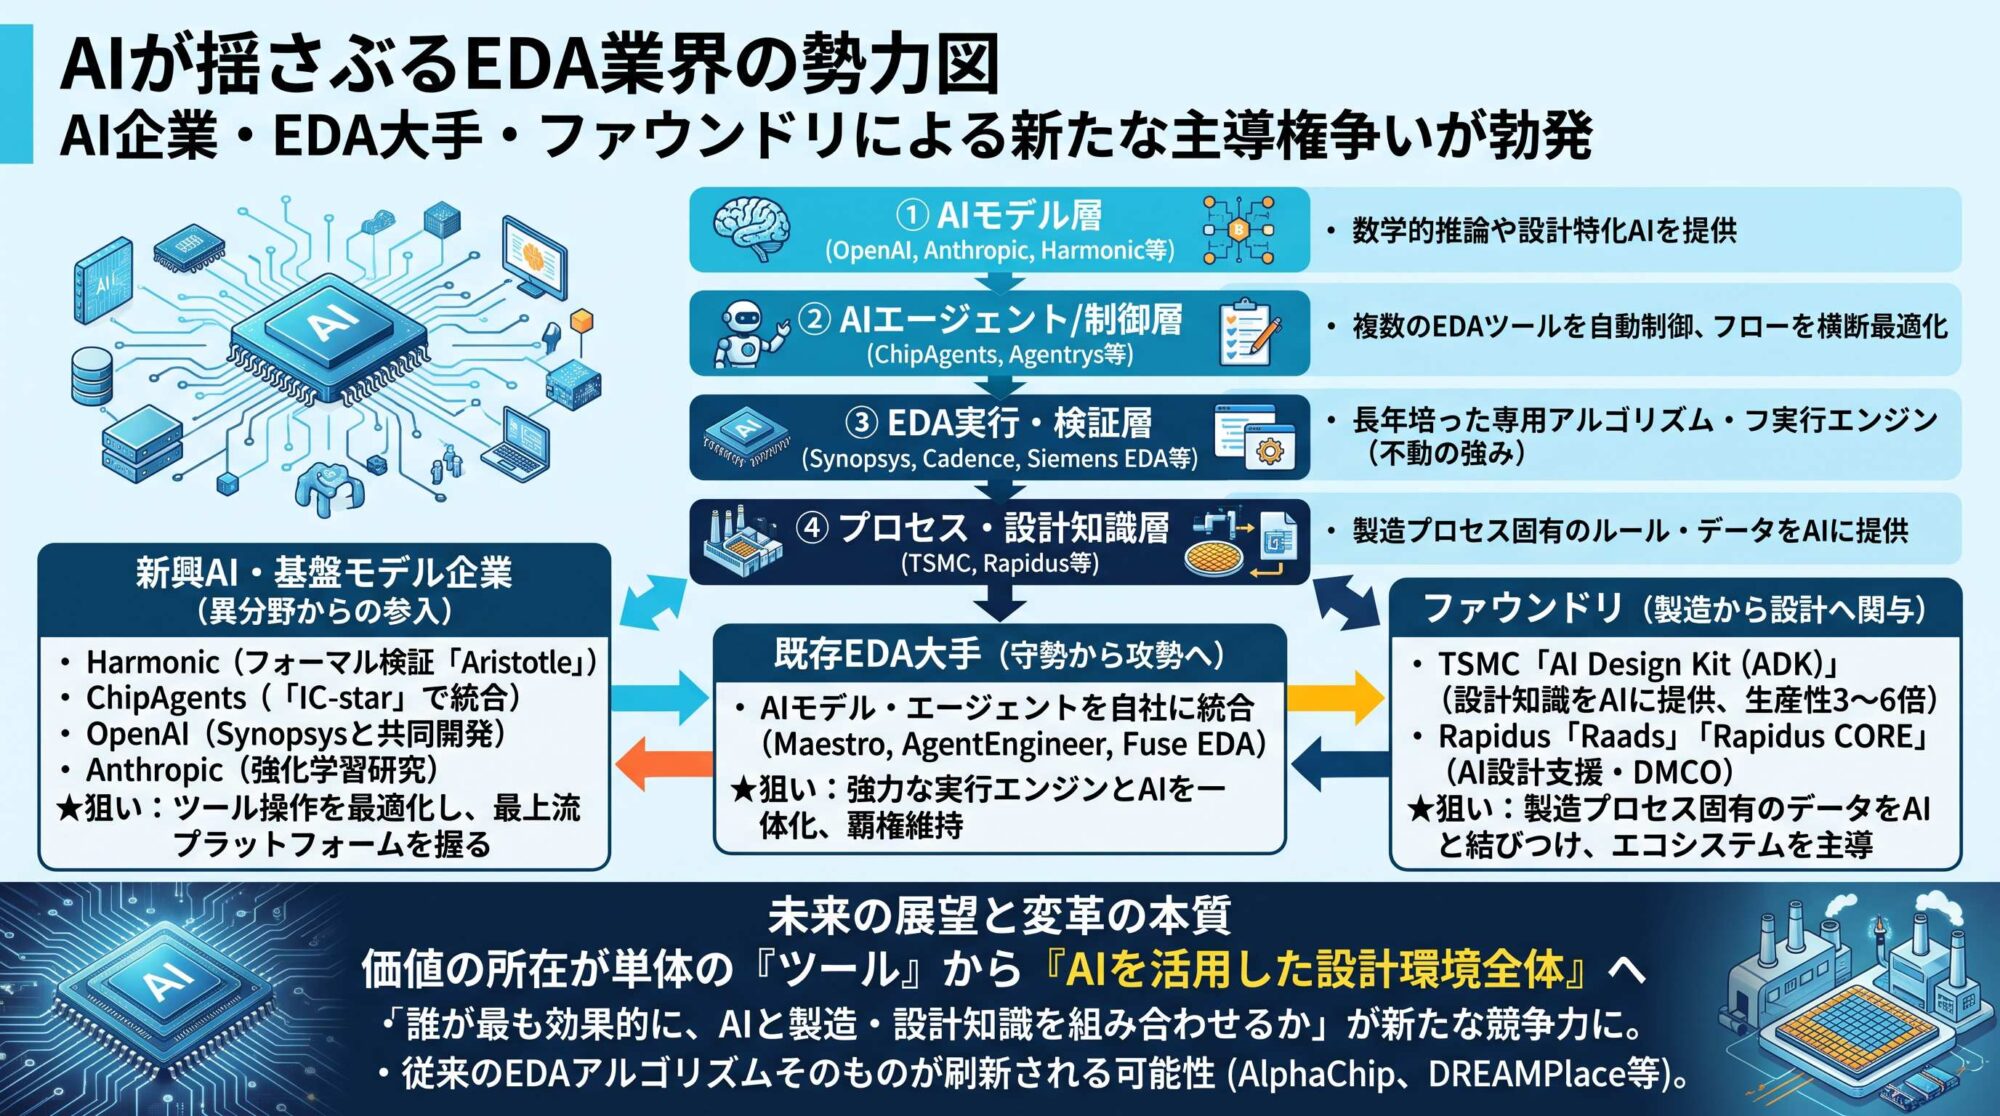
現在のEDA市場で起きている変化を整理すると、競争領域は大きく4つの技術レイヤーに分けて考えることができる。
第一は、AIの推論能力や専門知識を提供する「AIモデル層」だ。
OpenAI、Anthropic、NVIDIA、Harmonicなどが該当し、汎用LLMや数学的推論AI、半導体設計向けの専用AIモデルなどを提供する。
第二は、AIモデルを使って設計作業を計画・実行する「AIエージェント/設計フロー制御層」である。
ChipAgentsやAgentrysなどが狙う領域で、複数のEDAツールをAIエージェントが操作し、設計・検証・最適化の工程を横断的に自動化する。
第三が、従来のEDA市場の中核となってきた「EDA実行・検証エンジン層」だ。
論理合成、シミュレーション、フォーマル検証、配置配線などの基盤技術が該当し、ここではSynopsys、Cadence、Siemens EDAなどの大手企業が引き続き強い競争力を持っている。
そして第四が、TSMCやRapidusの動きによって重要性を増している「プロセス技術・設計知識層」である。
この領域では、ファウンドリが持つ製造プロセス固有の設計ルール、最適化ノウハウ、製造データなどをAIに結び付けることで、設計と製造を横断した最適化を目指す。
もちろん、これらのレイヤーは明確に分離されたものではない。特にプロセス技術・設計知識層は、AIモデルやエージェント、EDAエンジンを横断して機能する基盤とも言える。
重要なのは、従来のEDA市場では個々のツールやアルゴリズムが競争の中心だったのに対して、今後はAIモデル、設計フロー、EDAエンジン、製造プロセスの知識を、誰が最も効果的に組み合わせられるかという競争が進むことだ。
そして、この4つの領域において、企業間の境界は急速に曖昧になり始めている。
HarmonicやChipAgentsなど、異分野からのEDA参入が加速
AI企業によるEDA市場への参入を象徴する存在が、米Harmonicである。
同社は2023年に設立された数学的推論AIのスタートアップで、数学の定理証明に特化したAI「Aristotle」を開発してきた。
2026年10月27日には、この技術をソフトウェアとハードウェアのフォーマル検証へと展開し、C言語とVerilogへの対応を発表した。(関連ニュース)
Harmonicによると、半導体企業Tensordyneでの適用事例では、最大11万クロックサイクル後に発生する不具合を検出したという。
これは、もともとEDA技術を開発していなかった企業が、数学的推論という異なる技術的アプローチによって、EDA市場の主要領域の一つであるフォーマル検証に参入した事例だ。
また、AIと新型コンピューティング技術を開発する米Normal Computingも、半導体設計向けの「Normal EDA」を展開している。
同社は仕様書から検証用のテストやテストベンチなどを生成し、既存のシミュレータと組み合わせて検証を進める技術を開発している。
これらの企業に共通するのは、従来のEDA技術を出発点とするのではなく、別の分野で発展してきたAI技術を半導体設計へ応用している点だ。
そのため、従来のEDAベンダーとは異なる技術的なアプローチや価格体系で、市場に新たな選択肢を提供する可能性がある。
一方、ChipAgentsが狙うのは、EDAツールの上位レイヤーである。
同社は2026年10月27日、独自の「IC-star」を中核とするAgentic AIプラットフォームの拡張を発表した。(関連ニュース)
IC-starは、企業固有の設計知識、AIモデル、設計フローの実行制御、物理設計に関する予測技術などを統合し、デジタル・アナログ設計を横断して設計作業を自動化する。
ChipAgentsによると、既に同社のAIソリューションは200件を超える導入実績を持ち、半導体IP大手Rambusなども採用を進めている。
また、NVIDIAで半導体設計向けLLM「ChipNeMo」の開発を主導したMark Ren氏が設立したAgentrysも、AIエージェントによる設計フローの自動化に取り組んでいる。
こうした新興企業の狙いは、既存EDAツールそのものを直ちに置き換えることではない。その狙いは、複数のEDAツールをAIで統合し、設計者が利用する共通のプラットフォームを構築することにある。
仮にこの仕組みが広く普及すれば、半導体メーカーは個々のEDAツールを直接操作するのではなく、AIプラットフォームを通じて複数のツールを利用するようになる。
すると設計者との直接的な接点を持つのは、個々のEDAツールではなく、上位のAIプラットフォームになるかもしれない。新興AI企業は既存EDAエンジンを保有していなくても、その利用方法を最適化することで新たな収益を獲得できるというわけだ。
OpenAIとAnthropic、基盤モデル企業も半導体設計AIへ
EDA市場への新たな参入という点で、さらに注目したいのがOpenAIやAnthropicなどの基盤モデル企業だ。
OpenAIは2026年9月30日、Synopsysと半導体設計専用モデル「GPT-Synopsys」を共同開発すると発表した。
この提携では、OpenAIがSynopsysのEDAツールをライセンス利用し、両社が共同でAIモデルを開発・提供する。共同の市場展開と収益分配の枠組みも構築される予定だ。
狙いは、単に汎用LLMをEDAツールに接続することではなく、AIモデル自身にEDAツールの操作方法や設計結果の解釈、最適化の判断能力を獲得させることにある。
一方、Claudeを開発するAnthropicも、半導体設計に関連するAI研究を進めようとしている。
同社は公式採用サイトで「Research Engineer, Chip Design RL」という研究職を募集しており、RTL生成、フォーマル検証、物理設計最適化などを対象とする強化学習環境の開発を掲げている。
現時点でAnthropicが半導体設計専用の商用AI製品を発表しているわけではないが、AIモデルそのものに半導体設計の専門能力を習得させる方向性は明確だ。
OpenAIは既存EDA大手との提携によって市場に参入し、Anthropicは自社モデルの能力拡張という形で半導体設計への取り組みを進めている。
こうした巨大な基盤モデル企業の動きは、半導体設計向けAIが、既存EDA業界の内部だけで開発される技術ではなくなったことを示している。
TSMCの「AI Design Kit」、ファウンドリが設計知識をAIに提供
ここまで見てきたAI企業とEDAベンダーの競争に、新たな視点を加えるのがTSMCの動きだ。
TSMCは2026年9月23日、米Santa Claraで開催された「North America OIP Ecosystem Forum」において、Agentic AIを活用した半導体設計を支援する「AI Design Kit(ADK)」の導入を進めていることを明らかにした。
「AI Design Kit」の狙いは、TSMCが保有する製造プロセス固有の設計知識を、AIエージェントが利用できるようにすることだ。
従来、ファウンドリはPDKやリファレンス・フローを通じて、設計ルールやデバイスモデル、推奨される設計手法などをEDAベンダーや半導体メーカーに提供してきた。
しかし、実際の設計では、対象となる回路やアーキテクチャ、PPA目標に応じて、設計者が多数のパラメータを調整し、設計フローを繰り返し実行する必要がある。
TSMCのADKは、こうした最適化に必要なプロセス固有の知識を「Technology Knowledge Layer」としてAgentic AIに提供する仕組みだ。
AIエージェントは、この知識を利用しながらEDAツールを実行し、設計結果を評価し、目標とするPPAなどに向けて設計フローを調整できるようになる。
TSMCは、この取り組みによってデジタル設計で3~5倍、アナログ/RF設計では最大6倍の生産性向上が期待できるとしている。
重要なのは、ADKが従来のPDKを置き換えるものではなく、AIが製造プロセスの知識を活用するための新たな基盤を加えるものだという点だ。
従来のPDKやリファレンス・フローが、主として設計者やEDAツールに製造上の条件を伝える役割を担っていたのに対し、ADKではAIエージェントがその知識を利用して設計を最適化することが想定されている。
そして、この仕組みはTSMC単独で完結するものではない。Synopsys、Cadence、Siemens EDAの大手3社はいずれもTSMCとのAgentic AI関連の協業を進めている。
つまりTSMCは、自ら汎用EDAツールを開発しなくても、独自のプロセス技術や設計ノウハウをAIエージェントに提供することで、Agentic EDAのエコシステムにおける重要性を高めることができる。
AIモデルやEDAツールの性能が向上するほど、「どのような設計をすれば、その製造プロセスで最良の結果が得られるのか」という知識の価値も高まる。
TSMCのADKは、AI時代のEDA市場においてファウンドリの存在感が一段と大きくなることを示す動きと言えるだろう。
Rapidusの「Raads」、ファウンドリ自身がAI設計ツールを開発
TSMCとは異なるアプローチで、AIを設計環境に取り込もうとしているのが日本のRapidusだ。
Rapidusは2025年12月、独自のAI設計支援ツール群「Raads」を発表した。
Raadsは、当初の「Rapidus AI-Assisted Design Solution」から「Rapidus AI-Agentic Design Solution」へと発展させる構想で、2026年度から順次提供するとしている。
その中核となるのが「Raads Generator」と「Raads Predictor」である。
「Raads Generator」は、LLMを利用して半導体の仕様からRTL設計データを生成するツールで、Rapidusが開発する2nmプロセスへの最適化を目指している。
一方の「Raads Predictor」は、RTLデバッグや物理設計に向けた最適化を支援し、PPAを短時間で予測するツールだ。
そのほか、設計課題の解決を支援する「Raads Navigator」「Raads Indicator」、レイアウト設計を支援する「Raads Manager」、PPA最適化のためのパラメータ探索を行う「Raads Optimizer」なども開発している。
Rapidusは、既存EDAツールとRaadsを組み合わせることで、設計期間を50%短縮し、設計コストを30%削減することを目標としている。
さらに2026年7月には、Cadenceとの協業によって「Raads」と「InnoStack AI Super Agent」を統合することを発表した。
「Raads Navigator」と「Raads Indicator」をCadenceのAIエージェントと連携させ、アーキテクチャ探索から実装、サインオフまでの設計工程を横断する自動化を進める構想だ。
こうしたRapidusの動きで興味深いのは、ファウンドリ自身が設計支援のためのAIツールを開発している点である。
TSMCのADKが既存EDAベンダーのAIエージェントにプロセス固有の知識を提供するアプローチであるのに対して、RapidusのRaadsは自ら設計支援ツールを開発し、既存EDAツールや外部のAIエージェントと組み合わせるアプローチと言える。
さらにRapidusは、製造工程から得られるデータを設計最適化に反映させる「Design-Manufacturing Co-Optimization(DMCO)」も掲げている。
これは設計段階で製造条件を考慮する従来のDTCO(Design Technology Co-Optimization)をさらに発展させ、設計と製造の双方を継続的に最適化しようとする考え方だ。
Rapidusが目指すのは、単なる半導体製造サービスの提供ではなく、AIを活用して設計から製造までのサイクルタイムを短縮する新しいファウンドリ・サービスである。
加えて2026年10月には、Cadence、Synopsysなど17社を含む設計企業群を第一弾とする「Rapidus CORE」を発表した。(関連ニュース)
今後EDA、半導体IPなどの領域にもエコシステムを広げる計画で、Raadsによる独自のAI設計支援と、外部パートナーによる設計・製造支援を組み合わせようとしている。
こうした取り組みが実用化されれば、ファウンドリは単に設計データを受け取って半導体を製造するだけの存在ではなく、顧客の設計プロセスそのものを支援・最適化する存在へと変わる可能性がある。
ファウンドリによるAgentic EDAへの関与は何を意味するのか
TSMCとRapidusの取り組みは、技術的なアプローチこそ異なるものの、重要な共通点がある。
それは、ファウンドリが持つ製造プロセスの知識を、AIによる半導体設計の自動化に直接結び付けようとしている点だ。
先端半導体の設計では、優れたEDAアルゴリズムを利用するだけでは十分ではない。製造プロセスに固有の制約、標準セルや配線の特性、タイミングや消費電力に関するノウハウなどを考慮しなければ、実際の製造に適した最適な設計を実現することは難しい。
さらに今後、AIエージェントが大量の設計案を生成し、その評価と修正を繰り返すようになれば、こうした製造プロセスの知識はますます重要になるだろう。TSMCのADKやRapidusのRaadsは、まさにこの領域をAIで活用するための取り組みだ。
従来、EDAベンダーとファウンドリの関係は、設計ツールと製造プロセスの互換性を確保し、認証された設計フローを顧客に提供することが中心だった。
しかしAgentic EDAの普及によって、この関係はさらに深まる可能性がある。AIエージェントがEDAツールを実行し、ファウンドリ固有の知識を参照しながら設計を最適化するのであれば、どの設計知識をAIに提供し、どのような最適化を許容するかについて、ファウンドリ側の関与が不可欠になるからだ。
これは必ずしもEDAベンダーとファウンドリの対立を意味しない。むしろ、両者の協業はこれまで以上に重要になると考えられる。
ただし、設計フローの最適化能力や設計データの扱い、AIプラットフォームの主導権については、企業間で新たな競争が生まれる余地がある。
Agentic EDAの競争は、AIエージェントの性能だけではなく、AIにどのような設計知識を与えられるかという競争へと発展しつつある。
AIがEDAアルゴリズムそのものを刷新する可能性
ここで、もう一つ重要な視点がある。
新興AI企業が既存EDA市場に参入する際、必ずしも既存のEDAツールを利用する側にとどまる必要はないという点だ。
これまでEDA大手の競争力を支えてきたのは、論理合成、フォーマル検証、配置配線などの分野で、長年にわたって改良されてきた高度なアルゴリズムである。
しかし、強化学習やAIによるアルゴリズム探索、GPUを利用した新たな計算手法の進歩によって、従来とは異なるアプローチでEDAの問題を解決できる可能性が広がっている。
代表的な研究成果が、Google DeepMindの「AlphaChip」だ。
「AlphaChip」は強化学習によって半導体のマクロ配置を最適化する技術で、GoogleのTPU設計に実際に利用されている。AIが試行錯誤を通じて配置戦略を学習し、過去の設計から得られた知識を新たな設計に活用するというものだ。
その性能評価については研究者間で議論もあるものの、学習型のアルゴリズムが実際の半導体設計に利用されていることには大きな意味がある。
また、NVIDIAなどの研究者が開発した「DREAMPlace」も、従来のEDA技術を刷新する可能性を示した研究だ。
「DREAMPlace」は、半導体の配置問題をニューラルネットワークの学習に類似した計算問題として定式化し、GPU上で高速に処理するフレームワークである。
2019年のDACで発表された研究では、従来のCPUベースの配置エンジン「RePlAce」と比較して、配置品質を維持しながらグローバル配置を約40倍高速化したと報告されている。
「DREAMPlace」自体は生成AIが発見したアルゴリズムではないが、AIの開発で発展した計算基盤や技術を応用することで、従来のEDAアルゴリズムを大きく変えられることを示した事例と言える。
さらにGoogle DeepMindの「AlphaEvolve」は、AIが新たなアルゴリズムを自律的に探索する方向性を示している。
「AlphaEvolve」は、LLMが新たなアルゴリズムを提案し、その実行結果を自動的に評価しながら改良を繰り返す仕組みだ。
2025年5月の発表では、GoogleのTPUに搭載する算術回路のVerilogコードを最適化し、機能的な正しさを検証した上で、次世代TPUの設計に採用されたと報告している。
これはEDAエンジン自体を置き換えた事例ではない。しかし、AIが新たな設計最適化手法を発見し、実際の半導体開発に適用できることを示している。
もう一つ見逃せないのは、AIがEDAツールそのものの開発速度を変える可能性だ。
Normal Computingは2026年3月、AIエージェントを利用して43日間で約58万行のコードを追加し、オープンソースのVerilogシミュレーション・検証基盤を開発したと発表した。
同社によると、CIRCTをベースとしてイベント駆動型シミュレータ、UVM実行環境、形式検証、論理等価性チェック、ミューテーションテストなどを実装したという。
この事例は、AIが新たな計算アルゴリズムを発見したというものではない。また、商用EDA製品に匹敵する性能や機能を実証したものでもない。
しかし、従来は多数の専門技術者と長い開発期間を必要としていたEDAソフトウェアの開発そのものを、AIによって大幅に加速できる可能性を示している。
こうした技術がさらに進歩すれば、AIが既存EDAツールを操作するだけでなく、新たな配置配線アルゴリズムや検証技術を短期間で開発する可能性も考えられる。
つまり、既存EDA大手の競争力を支えてきた基盤技術そのものが、AIによって刷新される可能性があるということだ。
オープンソースEDAとAIの組み合わせが参入障壁を下げる
AIによるEDA市場の変革を考える上で、もう一つ見逃せないのがオープンソースEDAの存在である。
GoogleがOpenROAD InitiativeにPrincipal Memberとして参加したことは、こうした方向性を示す動きと言える。(関連ニュース)
OpenROADは、半導体の物理設計を中心としたオープンソースEDAの開発を推進しており、商用EDAとは異なる形で設計技術の利用と改良を可能にする。
AIエージェントにとって、ソースコードや実行環境にアクセスでき、設計処理を自動化しやすいオープンソースEDAは、重要な技術基盤になり得る。
AIが大量の設計案を生成し、オープンソースEDAで実装・評価を繰り返すことで、設計の探索や最適化を加速できる可能性があるからだ。さらに生成AIを活用したソフトウェア開発が進めば、EDAツールそのものの開発効率も改善されるだろう。
従来は高度な専門知識を持つ技術者と長い開発期間を必要としていたEDAソフトウェアの開発が、AIによって効率化されれば、新興企業の参入障壁が低下する可能性がある。
もっとも、オープンソースEDAが直ちに先端プロセス向けの商用EDAを置き換えられるわけではない。大規模設計への適用能力、最新製造プロセスへの対応、サインオフ技術、ファウンドリ認証など、商用EDAには依然として高い技術的障壁がある。
それでも、AIとオープンソースEDAの組み合わせが、従来とは異なる技術開発の方法を生み出し、EDA市場に新たな競争をもたらす可能性は無視できない。
EDA大手3社もAIモデルから設計エンジンまでを統合
こうした新興企業の台頭やファウンドリの新たな取り組みに対し、既存EDA大手もAIを中心とした製品戦略を推進している。
Synopsysは2026年9月28日、AIエージェント群「AgentEngineer」と、それらを統合・管理する「Autopilot Platform」を発表した。(関連ニュース)
さらに9月30日にはOpenAIとの戦略提携を発表し、「GPT-Synopsys」の共同開発を通じて、半導体設計に特化したAIモデルを取り込もうとしている。(関連ニュース)
一方、Cadenceは半導体設計専用AIモデルの自社開発を進めている。
同社は2026年10月26日、半導体・システム設計向けのAIモデル群「Maestro」を発表した。(関連ニュース)
Maestroは専用AIモデル、AI Super Agent、既存EDAツール、強化学習の仕組みを統合したもので、EDAツールによる設計・検証結果をAIの学習にフィードバックし、モデルやエージェントの能力を継続的に改善するアプローチを特徴とする。
Cadenceは外部のAIモデルも活用するが、自社で半導体設計に特化したAIモデルを保有することで、AIモデルからEDAエンジンまでを一体化したプラットフォームを構築しようとしている。
Siemens EDAもAIエージェントとEDAエンジンの統合を進めている。
同社は「Fuse EDA AI Agent」を中心に、AIエージェントの実行結果を既存EDAエンジンで検証する「Self-verifying」のアプローチを推進している。
TSMCとの協業では、「Calibre」、「Aprisa」、「Solido」などを組み合わせ、AIによってDRC違反を解析・修正する仕組みも開発している。
このようにEDA大手3社は、それぞれ異なるアプローチを取りながら、AIモデルとAIエージェントを自社の製品体系に取り込もうとしている。
重要なのは、既存EDA大手も単に従来の設計アルゴリズムを守ろうとしているわけではないという点だ。
各社ともAIや強化学習による設計最適化を進めており、AIによる新たなEDA技術の開発競争においても、有力なプレイヤーであり続けると考えられる。
EDA市場の主導権は「ツール」から「設計環境全体」へ
ここまでの動きを整理すると、AI時代のEDA市場では競争の対象が大きく広がっていることが分かる。
新興AI企業は、既存EDAツールを利用するAIプラットフォームを開発し、設計者との直接的な接点を獲得しようとしている。
基盤モデル企業は、半導体設計に必要な専門能力をAIモデル自身に獲得させようとしている。
既存EDA大手は、自社の設計エンジンを中核に、AIモデルやAIエージェントを統合した新たなプラットフォームを構築しようとしている。
そしてファウンドリは、自らの製造プロセスや設計ノウハウをAIと結び付けることで、設計環境における役割を拡大しようとしている。
ここで重要になるのが、こうした技術を組み合わせた設計環境全体の主導権を誰が握るのかという問題だ。
例えば、新興AI企業が開発したエージェントが複数のEDAツールを使い分け、TSMCのADKからプロセス知識を取得して設計を最適化するような環境が実現したとしよう。
この場合、設計者との接点を持つAIプラットフォーム、設計を実行するEDAベンダー、製造プロセスの知識を提供するTSMCは、いずれも設計の成功に不可欠な存在となる。
一方、RapidusのRaadsのように、ファウンドリが自らAI設計支援環境を提供する場合には、ファウンドリ自身が設計フローの統合役を担う可能性も出てくる。
さらに半導体メーカー自身が社内の設計データやノウハウを活用して独自のAIエージェントを構築すれば、設計プラットフォームの主導権は顧客側に移るかもしれない。
つまり、AI時代のEDA市場の競争は、単純な既存EDA大手と新興AI企業の対立ではない。
AIモデル企業、AIプラットフォーム企業、EDAベンダー、ファウンドリ、そして半導体メーカー自身が、それぞれの技術や知識を組み合わせながら、新たな設計環境の主導権を争う構図になりつつある。
設計ノウハウと製造データが新たな競争力の源泉に
この競争において、今後ますます重要になるのが設計ノウハウとデータの扱いだ。
AIエージェントが設計作業を担うようになると、設計上の判断や失敗の原因、検証結果、最適化の過程などを再利用可能な情報として蓄積できるようになる。
これらの情報をAIモデルの学習や設計フローの改善に活用できれば、設計を重ねるほどAIプラットフォームの競争力が高まる可能性がある。
さらにTSMCのADKやRapidusのRaadsが示すように、こうした学習や最適化の対象は設計データだけにとどまらない。
製造プロセスに関する知識や、実際の製造工程から得られるデータをAIに結び付けることで、より高度な設計最適化を実現することも考えられる。
ここで重要になるのが、誰がそのデータを保有し、誰がAIの学習や最適化に利用できるのかという問題だ。
半導体メーカーの設計データは極めて機密性が高く、ファウンドリのプロセス技術や製造データも同様に重要な知的財産である。
そのため、今後はAIエージェントの性能だけでなく、設計データの所有権、学習への利用条件、オンプレミスでの運用、ファウンドリ固有の技術情報の保護などが、AIプラットフォームを選定する上で重要な条件になるだろう。
AIモデルの性能が今後も向上し、複数の企業が高性能なモデルを利用できるようになれば、競争力の差を生むのは、むしろAIに与えられる専門知識や設計データ、そしてその活用方法になるかもしれない。
AIはEDA市場を拡大するのか、収益構造を変えるのか
AIによる設計自動化が進んだ場合、EDA市場には2つの異なる変化が考えられる。
一つは、EDA市場全体の拡大だ。
AIによって設計期間や開発コストが削減されれば、これまで半導体の自社開発が難しかった企業でも、独自のチップを開発しやすくなる可能性がある。
AIアクセラレータなどのカスタム半導体需要が拡大する中、設計の自動化によって新たな顧客が生まれれば、EDA市場全体の成長につながるだろう。
もう一つは、EDA市場における収益の再配分である。
従来、EDA市場の収益は主として設計・検証ツールのライセンスや保守などによって生み出されてきた。
しかし今後は、AIモデルの利用料金、AIエージェントによる自動化サービス、設計処理の実行量に応じた従量課金など、さまざまな収益モデルが並立する可能性がある。
また、ファウンドリが設計期間の短縮やPPAの改善を実現するAI設計環境を提供すれば、それは顧客を獲得するための新たな競争力にもなる。
TSMCのADKやRapidusのRaadsは、そのような可能性を示す取り組みだ。
ただし、こうした仕組みが独立した収益源になるか、それとも製造サービスの競争力を高めるための付加価値として提供されるのかは、今後の事業展開を見極める必要がある。
また、AIエージェントによる設計自動化が進むほど、既存EDAツールの利用機会が増える可能性もある。
AIが従来より多くの設計案を探索し、そのたびに論理合成、シミュレーション、物理検証を実行すれば、既存EDAエンジンの需要はむしろ拡大するかもしれない。
つまりAIによるEDAの革新は、既存EDA大手にとって新たな競争上の脅威であると同時に、大きな事業機会にもなり得る。
重要なのは、AIによってEDA市場が成長した場合、その成長によって生まれる付加価値をどの企業が獲得するのかという点だ。
EDA市場の主導権を握るのは誰か
AI時代のEDA市場を考える上で、今後注目すべきポイントは大きく4つある。
第一は、AIエージェントによる設計フローの自動化が、実際の半導体開発現場でどこまで普及するかという点だ。
第二は、AIによって新たなEDAアルゴリズムや設計・検証技術がどこまで開発されるかという点である。
第三は、TSMCやRapidusが進めるような、製造プロセスの知識やデータをAIと結び付けた設計最適化が、どこまで実用化されるかという点だ。
そして第四が、設計データや製造ノウハウを誰が保有し、誰がAIの学習や設計フローの最適化に活用できるのかという問題である。
現時点で、既存EDA大手3社の優位性がすぐに失われるとは考えにくい。
先端半導体の設計では、複雑な製造制約への対応、設計結果の信頼性、ファウンドリ認証、大規模設計への適用実績などが不可欠であり、長年にわたって蓄積されてきた技術的優位性は依然として大きい。
しかし一方で、Harmonicのような異分野のAI企業がに参入し、ChipAgentsやAgentrysのような新興企業が設計フローの上位レイヤーを狙い、OpenAIやAnthropicのような基盤モデル企業が半導体設計に関する専門能力を高め始めている。
さらに「AlphaChip」や「DREAMPlace」、「AlphaEvolve」などの研究成果が示すように、AIによる技術革新は既存EDAの利用方法だけでなく、その基盤アルゴリズムそのものにも及び始めている。
そしてTSMCのADKやRapidusのRaadsは、これまでEDAベンダーの重要なパートナーであったファウンドリが、AIを介して半導体設計の自動化にこれまで以上に深く関与しようとしていることを示している。
ここで起きているのは、単なるEDAツールの技術革新ではない。
EDA市場の価値がどこで生まれ、誰がその技術と知識を保有し、誰が顧客との接点を持ち、誰がその対価を受け取るのかという産業構造の変化である。
今後のEDA市場では、優れた設計ツールを誰が保有しているかという従来の競争に加え、そのツールを誰がAIによって最も効果的に使いこなすかという競争が進む。
それと同時に、誰がAIによって最も優れたEDAアルゴリズムを生み出せるかという、より根本的な技術開発競争も進むだろう。
さらに、その競争を左右するものとして、ファウンドリが持つ製造技術の知識や、半導体メーカーが蓄積してきた設計ノウハウの重要性が高まっていく。
AIがEDAツールを使う時代から、AIがEDAツールそのものを進化させ、さらには設計と製造の関係まで変えていく時代へ。
その変化の先に、既存EDA大手、新興AI企業、ファウンドリが互いに競争しながら協業する、これまでとは異なるEDA産業の勢力図が生まれるのかもしれない。
= EDA EXPRESS 菰田 浩 =
(2026.11.03
NEW
)